Zum Inhalt springen
055 266 15 25info@mzo.ch
Mo–Fr, 8.00–11.30 & 13.30–17.00 Uhr
Grobfahrlässig Versicherung Kürzung

4. Sept. 2023

Was heisst eigentlich "grobfahrlässig"?

Im Zusammenhang mit Versicherungen ist immer wieder von Grobfahrlässigkeit die Rede – speziell bei der Autoversicherung. Bei einem grobfahrlässig verursachten Schadenfall hat die Versicherung das Recht, die Leistung zu kürzen. Doch was bedeutet denn eigentlich "grobfahrlässig"?

Kurz zusammengefasst

  • Grobfahrlässigkeit kann teuer werden: Wer grundlegende Sorgfaltspflichten missachtet, riskiert bei einem Schadenfall erhebliche Leistungskürzungen durch die Versicherung.
  • Grobfahrlässigkeitsschutz schützt vor finanziellen Folgen: Mit der richtigen Zusatzdeckung lassen sich Regressforderungen und hohe Eigenkosten in vielen Fällen vermeiden.
  • Versicherungsschutz regelmässig überprüfen: Grobfahrlässigkeit betrifft nicht nur die Autoversicherung, sondern auch Hausrat, Gebäude und Privathaftpflicht, weshalb eine umfassende Absicherung wichtig ist.

Wer grobfahrlässig handelt, lässt in der Situation die notwendige Sorgfaltspflicht ausser Acht. Der Schaden hätte mit einem naheliegendem Verhalten vermieden werden können. Dazu einige Beispiele aus dem Strassenverkehr, welche zu einem Unfall führen können:

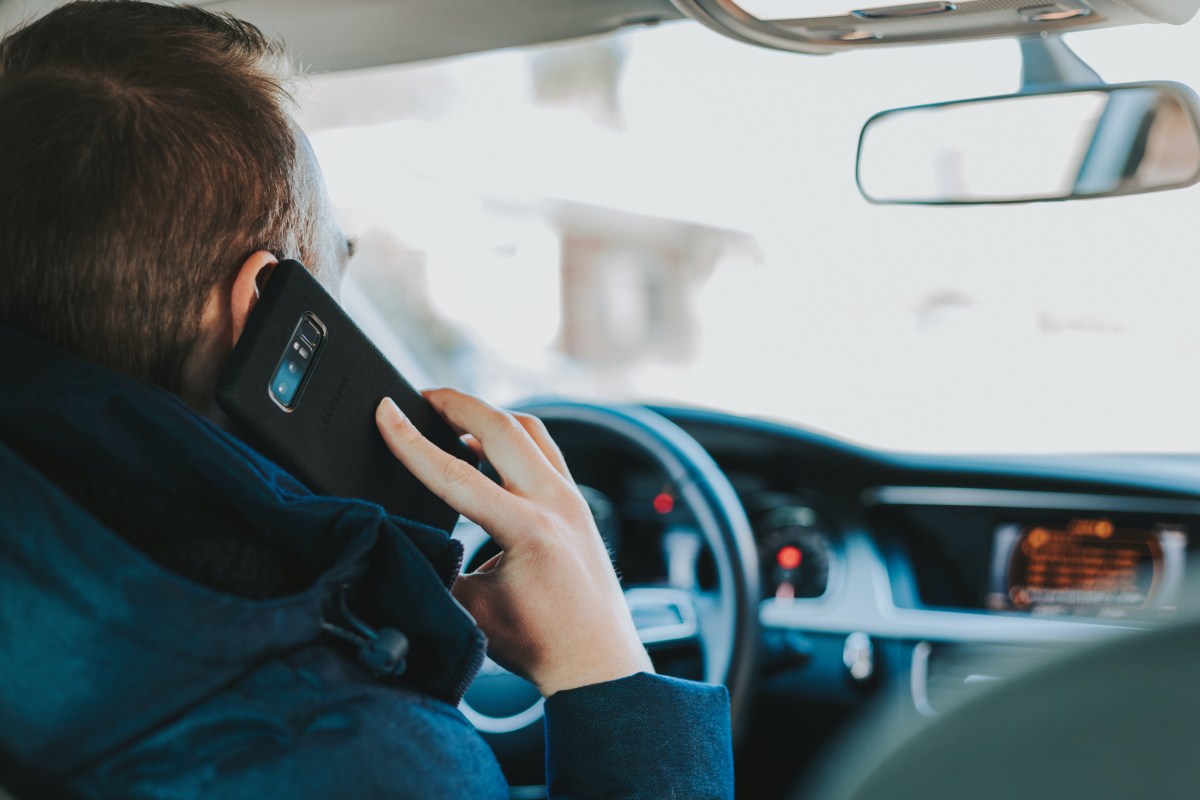
  • Die Fahrerin telefoniert während der Fahrt mit dem Handy.
  • An der Kreuzung wird das Stoppschild oder das Rotlicht missachtet.
  • Der Fahrer reicht den Kleinkindern auf dem Rücksitz eine Getränkeflasche.
  • Beim Parkieren an einer steilen Strasse wird die Handbremse nicht gezogen, das Fahrzeug gerät ins Rollen.

Oder anders erklärt: Ein grobfahrlässig verursachter Unfall hätte mit gesundem Menschenverstand und vorsichtigem Fahren vermieden werden können.

Grobfahrlässiger Schadenfall – und jetzt?

Grobfahrlässiges Verhalten kann teuer werden.

Normalerweise bezahlt die Versicherung einen versicherten Schadenfall, einzig der vereinbarten Selbstbehalt geht zu Lasten des Versicherungsnehmers. Bei einem grobfahrlässig verursachten Schadenfall jedoch darf die Versicherung zusätzlich einen Teil der Versicherungsleistung verweigern oder zurückverlangen (die Versicherung nimmt «Regress»). In schweren Fällen kann die Kürzung bis zu 60% der eigentlichen Versicherungsleistung sein.

Ein Beispiel aus der Praxis:

  • Der Lenker liest während der Fahrt eine SMS. Durch die Ablenkung bemerkt er zu spät das Abbremsen des Verkehrs vor ihm und verursacht deshalb eine Auffahrkollision. Der Unfall führt zu erheblichen Kosten in der Höhe von 65'000 Franken. Die Versicherung macht einen Grobfahrlässigkeitsabzug von 20% geltend, der Versicherungsnehmer musste somit happige 13'000 Franken selbst berappen.

Es kann also ganz schön teuer werden. Gerade wenn bei einem Unfall Personen verletzt werden und teure Genesungskosten anfallen, kann ein Schadenfall rasch über 100'000 Franken kosten.

Grobfahrlässigkeitsschutz greift nicht immer

Die Versicherungsgesellschaften bieten in der Autoversicherung alle eine Zusatzversicherung an – meist «Grobfahrlässigkeitsschutz» oder ähnlich genannt. Mit dieser Zusatzdeckung wird auf die Leistungskürzung verzichtet. Diese Zusatzdeckung ist für die MZO ein absolutes Muss und kostet auch nur eine geringe Mehrprämie.

Doch Achtung, der Grobfahrlässigkeitsschutz greift nicht in jedem Fall. Im Rahmen von «via sicura», dem Massnahmenpaket des Bundes zur Erhöhung der Strassenverkehrssicherheit, wurden die Spielregeln verschärft (siehe Art. 65 Abs. 3 SVG, Strassenverkehrsgesetz). Wurde der Unfall in angetrunkenem oder fahrunfähigem Zustand oder durch ein Geschwindigkeitsdelikt verursacht, so muss der Versicherer Regress nehmen. Sprich eine Leistungskürzung ist zwingend, trotz der erwähnten Zusatzdeckung.

Ein Geschwindigkeitsdelikt liegt bei massiver Überschreitung der Höchstgeschwindigkeit vor. Überraschen dürfte allenfalls die Definition von Fahrunfähigkeit. Darunter fällt nebst Alkohol- oder Drogenkonsum auch missbräuchlicher Medikamentenkonsum, Unterzuckerung oder Übermüdung («Sekundenschlaf»).
Nicht nur in Autoversicherung

Grobfahrlässigkeit ist keine Eigenheit der Autoversicherung, sondern kommt auch in anderen Versicherungszweigen zur Anwendung. Wir empfehlen deshalb konsequent, den Grobfahrlässigkeitsschutz in allen Versicherungspolicen einzuschliessen. Zum Beispiel in der Privathaftpflichtversicherung oder in der Hausrat- und Gebäude-Versicherung. Dazu einige weitere Beispiele, was unter grobfahrlässiges Verhalten fällt.

  • Ein Skifahrer fährt mit überhöhter Geschwindigkeit und versursacht einen Unfall.
  • Ein Velofahrer liest während der Fahrt ein SMS und kollidiert mit einem Auto.
  • Sie verlassen die Wohnung, ohne die Eingangstüre abzuschliessen.
  • Eine Kerze brennt unbeaufsichtigt, Sie verlassen das Haus.
  • Ihr Velo wird gestohlen, es war nicht abgeschlossen.

Die Höhe der Leistungskürzung hängt von der Art des Schadens und des Verschuldens ab, es werden dabei auch die Umstände beim Schadenfall berücksichtigt. Grobe Fahrlässigkeit liegt im Zivilrecht vor, wenn in objektiver und subjektiver Hinsicht ein Verschulden vorliegt.