Zum Inhalt springen
055 266 15 25info@mzo.ch
Mo–Fr, 8.00–11.30 & 13.30–17.00 Uhr
Sozialversicherungskennzahlen

laufend aktuell

Kennzahlen der Sozialversicherungen

Wer in der Schweiz ein Unternehmen gründen möchte, steht früh vor einer entscheidenden Frage: Welche Rechtsform passt zu meiner Geschäftsidee? Die Wahl beeinflusst nicht nur die Haftung und Steuern, sondern auch die Finanzierung und den administrativen Aufwand.

12. November 2025

Sozialversicherungen 2026

Die Sozialversicherungskennzahlen bleiben 2026 stabil, sprich auf dem Niveau von 2025. Per 1. Januar 2026 treten aber einige Änderungen in Kraft.

Die drei beliebtesten Rechtsformen

Die wichtigsten Neuerungen im Überblick:

  • Die 13. AHV-Altersrente wird erstmals ausbezahlt, die Auszahlung erfolgt im Dezember 2026. Wir weisen in unserer Übersicht die Renten mit und ohne 13. AHV-Rente aus.
  • Gemäss AHV-Reform 21: Das Referenzalter (Rentenalter) für Frauen steigt auf 64 Jahre + 6 Monate
  • Pensionskasse BVG: Die seit 2022 laufenden Hinterlassenen- und Invalidenrenten werden erstmals an die Teuerung angepasst (+2.7%).
  • BVG-Mindestzinssatz 2026 bleibt unverändert bei 1.25 %
Newsbild
Bei einer Unternehmensgründung gilt es, die richtige Rechtsform zu bestimmen.

13. AHV-Rente erstmals im Dezember 2026

Im März 2024 wurde die Volksinitiative zur 13. Altersrente angenommen. Ab 2026 erhalten die Rentnerinnen und Rentner erstmals eine 13. Altersrente ausbezahlt. Die erste Auszahlung erfolgt im Dezember 2026, als Zuschlag zur Altersrente für den Monat Dezember.

Die 13. Altersrente entspricht einem Zwölftel der jährlich ausbezahlten Summe der Altersrenten. Bei der Berechnung werden Kinder- oder Zusatzrente sowie der Rentenzuschlag für Frauen der Übergangsgeneration AHV21 nicht berücksichtigt.

Anspruch auf die 13. Altersrente haben Personen, die im Monat Dezember Anspruch auf eine Altersrente haben. Hinterlassenenrenten sowie Renten der Invalidenversicherung werden weiterhin zwölf Mal pro Jahr ausbezahlt. Die 13. Altersrente hat keinen Einfluss auf die Berechnung der Ergänzungsleistungen.

Prämienanpassung im UVG

Aufgepasst: Die Prämiensätze der Unfallversicherung nach UVG müssen in der Lohnbuchhaltung per 1. Januar 2026 angepasset werden. Unsere Kunden erhalten eine entsprechende Information von der MZO oder direkt vom entsprechenden Versicherer.

Der Prämiensatz der Unfallversicherung setzt sich aus verschiedenen Komponenten zusammen. Unter anderem ist eine Teuerungszulage zur langfristigen Sicherung von Renten enthalten. Diese Teuerungszulage (auch Umlagebeitrag genannt) betrug bislang 5% des Nettoprämiensatzes und ist bei allen Versicherern identisch. Dieser Anteil wird per 1. Januar 2026 auf 2% gesenkt. Das führt zu leicht angepassten Prämiensätzen im UVG.


18. November 2024

Sozialversicherungen 2025

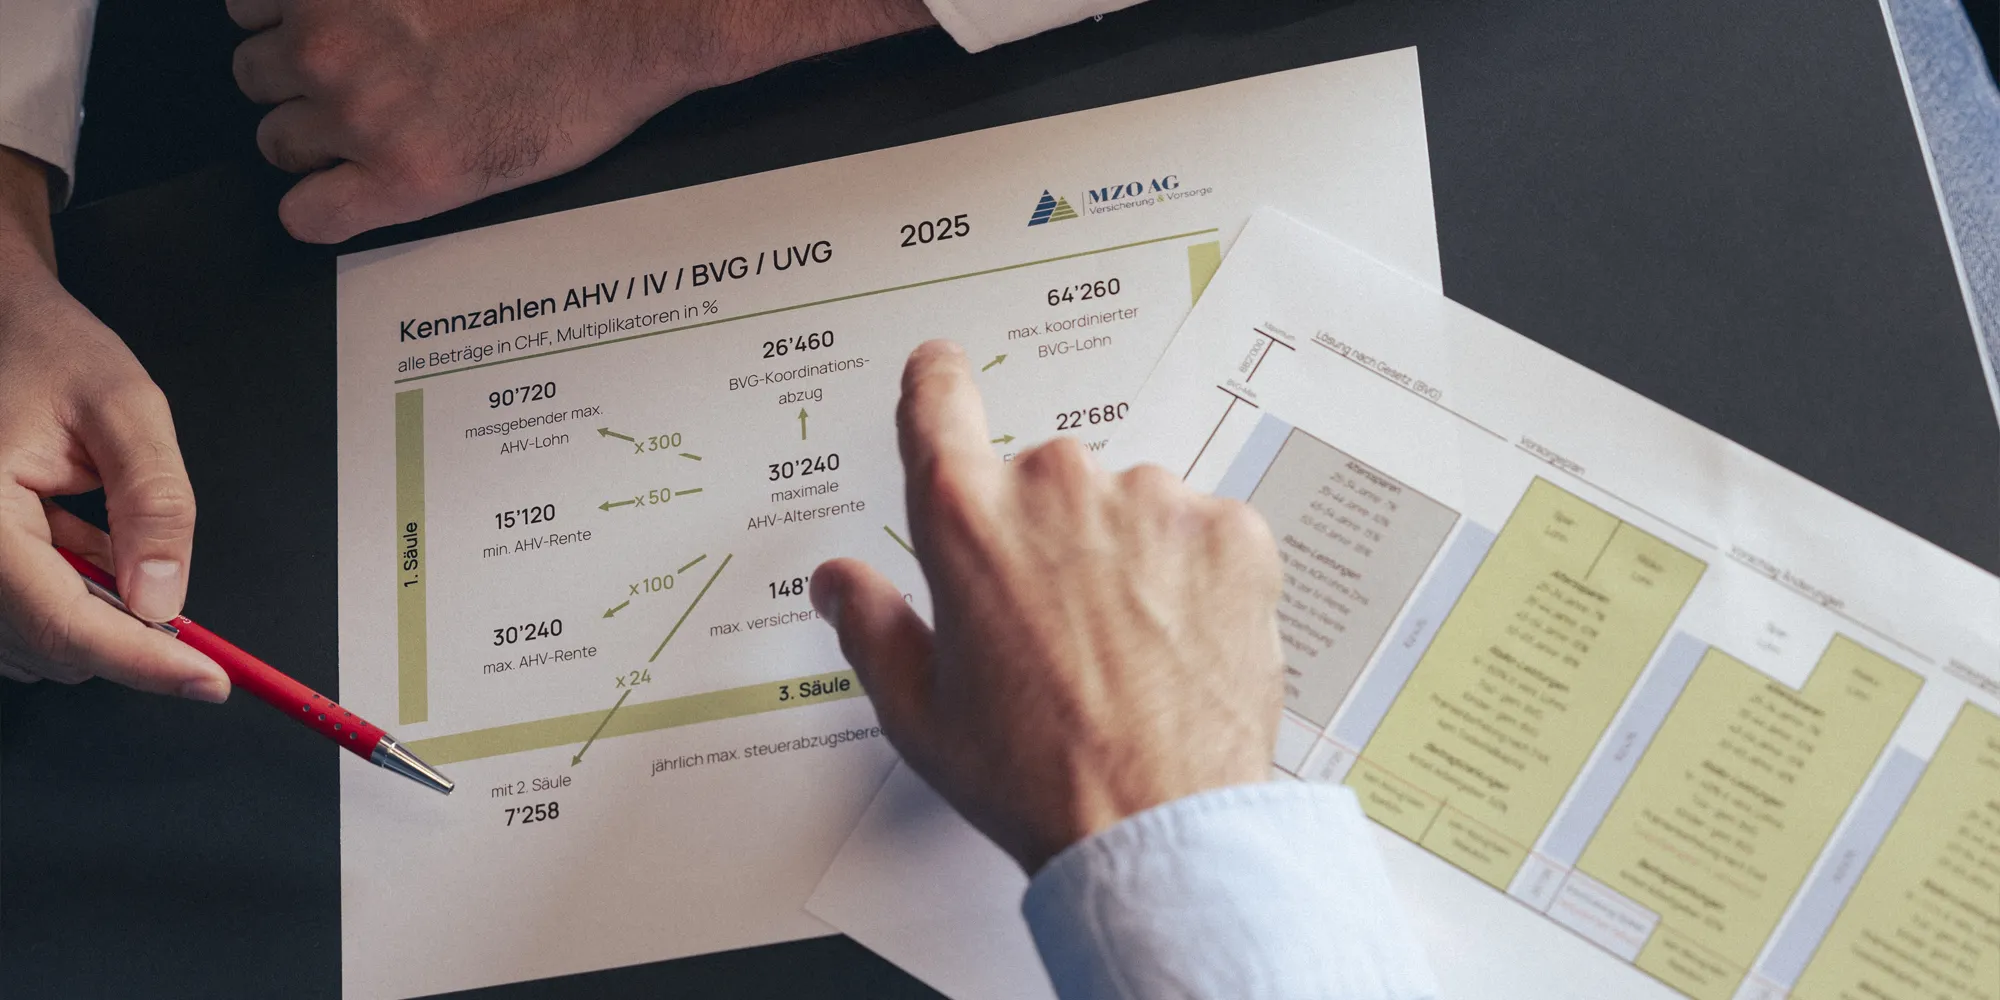
Auf den 1. Januar 2025 wird die AHV/IV-Minimalrente um 35 Franken pro Monat erhöht. Das hat Auswirkungen auf die diversen Kennzahlen, welche in Abhängigkeit der AHV-Rente berechnet werden.

Newsbild
Bei einer Unternehmensgründung gilt es, die richtige Rechtsform zu bestimmen.

Einkäufe in der Säule 3a neu möglich

Personen, welche in einem Beitragsjahr nicht den maximalen 3a-Beitrag einbezahlt haben, können diese Beiträge künftig nachträglich in Form von Einkäufen einzahlen. Der Bundesrat hat die entsprechende Verordnung (BVV 3) angepasst.

Neu sind rückwirkende Einkäufe in die Säule 3a möglich – und zwar für die vergangenen zehn Jahre. Für die BErechnung gelten jedoch nur Lücken, welche ab 1. Januar 2025 entstanden sind. Ein erster Einkauf ist somit im Jahr 2026 möglich. Verpasste Einzahlungen bis ins Jahr 2024 werden nicht berücksichtigt.

Im Jahr der Beitragslücke muss die Person zudem ein AHV-pflichtiges Einkommen gehabt haben. Wenn eine Person beispielsweise aufgrund Studium oder Mutterschaft kein AHV-pflichtiges Einkommen hatte, entsteht keine Lücke, welche später eingekauft werden kann.

Weiter gilt es zu beachten, dass die Einkäufe pro Jahr auf den «kleinen Beitrag» limitiert sind. Das bedeutet, Arbeitnehmende mit einer zweiten Säule können jährlich maximal das Zweifache des «kleinen Beitrags» einzahlen, Erwerbstätige ohne berufliche Vorsorge maximal den «kleinen Beitrag», nachdem sie den «grossen Beitrag» einbezahlt haben.
27. November 2023

Sozialversicherungen 2024

Die Sozialversicherungskennzahlen erfahren per 01.01.2024 keine Änderungen und bleiben identisch zum Vorjahr. Einzig der gesetzliche Mindestzins im BVG erhöht sich von 1.0% auf neu 1.25%

AHV 21 tritt in Kraft

Am 1. Januar 2024 tritt der erste Teil der AHV-Reform (AHV 21) in Kraft. Neu spricht man nicht mehr vom Rentenalter, sondern vom Referenzalter. Dieser Begriff soll den flexibleren Eintritt in das Rentenalter zum Ausdruck bringen.

Die wichtigsten Änderungen mit der AHV-Reform:

  • Schrittweise Erhöhung des Referenzalters für Frauen auf 65 Jahre (ab 2025, siehe unten).
  • Erhöhung des Mehrwertsteuersatzes um 0.4%, der Normalsatz beträgt neu 8.1%.
  • Flexiblerer Altersrücktritt, neu auch Teilpensionierung (20 bis 80%) möglich. Der Rentenbeginn kann um bis zwei Jahre vor- und um bis zu 5 Jahre aufgeschoben werden. Der Rentenbeginn kann monatlich festgelegt werden.
  • Erwerbstätige im Referenzalter können mit den bezahlten Beiträgen ihre Rente aufbessern (bis Alter 70 möglich). Zudem besteht die Wahlfreiheit, ob auf Freibetrag verzichtet werden soll.

Das Rerenzalter der Frauen wird ab 2025 angehoben. Im 2024 werden Frauen mit Jahrgang 1960 somit noch ordentlich mit 64 Jahren pensioniert. Für Frauen mit Jahrgang 1961 beträgt das Referenzalter dann 64¼ Jahre, mit Jahrgang 1962 64½ Jahre und mit Jahrgang 1963 64¾ Jahre. Ab Jahrgang 1964, d.h. dem Jahr 2029, gilt für Frauen und Männer das Referenzalter von 65 Jahren.


16. Oktober 2022

Sozialversicherungen 2023

Die Sozialversicherungsbeiträge erfahren per 01.01.2023 diverse Anpassungen. Berechnungsgrundlage für viele der Kennzahlen ist die maximale AHV-Rente, welche auf 2023 um 60 Franken pro Monats erhöht wird. Die vom Stimmvolk angenommene AHV-Reform 21 hat im Jahr 2023 übrigens noch keine Wirkung.

Änderungen im BVG

Die Anpassung der Sozialversicherungskennzahlen haben auch Änderungen im BVG zur Folge. So ändert sich die Eintrittsschwelle (neu CHF 22'050) und der Koordinationsabzug (CHF 25'725). Gemäss BVG-Obligatorium sind neu Löhne bis CHF 88'200 versichert. Risikobeiträge bezahlen neu auch Angestellte mit Jahrgang 2005 und für den Jahrgang 1998 beginnt neu das Alterssparen. Im BVG empfiehlt es sich unbedingt, das Reglement zu konsultieren. Dieses kann von den gesetzlichen Mindestvorgabe abweichen. Und selbstverständlich steht Ihnen auch das MZO-Team bei Fragen mit Rat und Tat zur Seite.

Weitere Anpassungen

Auch in der 3. Säule ergeben sich Anpassungen. Angestellte können neu bis 7'056 Franken in ihre 3a-Vorsorge (Bank oder Versicherung) einbezahlen. Für Selbstständige ohne Pensionskasse liegt die Obergrenze neu beu 35'280 Franken. Unverändert bleiben die Lohnabzüge für AHV, IV, EO. Grundsätzlich gilt dies auch für den ALV-Beitragssatz. Neu fällt jedoch der Solidaritätsbeitrag für Einkommen über 148'200 Franken weg.


13. Dezember 2021

Sozialversicherungen 2022

Die Sozialversicherungskennzahlen bleiben für das Jahr 2022 unverändert. Das heisst die maximale AHV/IV-Rente bleibt bei 2'390 Franken pro Monat, Jahreslöhne ab 21'510 Franken müssen in der Pensionskasse versichert werden (Koordinationsabzug bleibt bei 25'095 Franken) und in die 3. Säule können Angestellte weiterhin 6'883 Franken pro Jahr einbezahlen. Unverändert auch die Sozialversicherungsbeiträge mit Total 10.6% für AHV/IV/EO.

Bleibt also alles gleich? Nein - bei den Leistungen gibt es doch die eine oder andere markante Änderung. Allen voran die Einführung des stufenlosen Rentensystems in der IV.

Was ändert sich mit der Einführung des stufenlosen Rentensystems?

Die Viertelrente, halbe Rente und Dreiviertelrente der IV sind für viele ein Begriff. Genau diese werden für neue Renten ab 1. Januar 2022 abgeschafft, neu werden die Renten in prozentualen Anteilen einer ganzen Rente festgelegt. Die bisherigen Renten werden nicht neu berechnet (ausgenommen Revision des IV-Grades um 5 Prozent oder mehr sowie bei unter 30-Jährigen).

Der Anspruch auf eine IV-Rente entsteht wie bis anhin ab einem IV-Grad von 40 Prozent. Bis zu einem IV-Grad von 49 Prozent löst es eine Rente zwischen 25 bis 47.5 Prozent aus, zwischen einem IV-Grad von 50 bis 69 Grad entspricht der prozentuale Anteil neu genau dem Invaliditätsgrad. Sprich eine 60-prozentige Invalidität löst eine 60 Prozent-IV-Rente aus.

Unverändert ist, dass ab einem Invaliditätsgrad von 70 Prozent eine ganze Rente ausgerichtet wird.

Mit der Umstellung fallen die bisherigen Schwelleneffekte bei der IV-Rente weg, womit es sich für IV-Rentner zukünftig immer lohnt, eine Erwerbstätigkeit aufzunehmen oder eine bestehtende Erwerbstätigkeit zu erhöhen.

Die prozentgenaue Abstufung der Rente gilt ab 2022 auch in der Pensionskasse BVG.

Weitere Änderungen

Das stufenlose Rentensystem ist nicht die einzige Änderung auf 2022. Hier ein Überblick über die weiteren Änderungen:

  • Aktualisierung der Liste der Geburtsgebrechen (erstmals seit 1985)
  • Altersgrenze für medizinische Eingliederungsmassnahmen im Zusammenhaft mit einer beruflichen Eingliederung wird von 20 auf neu 25 Jahre erhöht.
  • Erhöhte Transparenz bei medizinischen Gutachten.
  • Anpassung Nachtpauschale beim Assistenzbeitrag.
  • Einführung von Beratungsleistungen bis 1'500 Franken zusätzlich zum Assistenzbeitrag. Gewährt wird diese Beratungsleistung neu alle drei Jahre statt wie bisher einmalig.

Zusätzlich gibt es verschiedene Anpassungen bei der beruflichen Integration, zB. im Bereich der Massnahmen für Jugendliche und junge Erwachsene.